이럴 때 쓰세요
- 주택담보대출·전세자금대출의 월 상환액을 미리 계산할 때
- 원리금균등·원금균등·만기일시 중 어떤 방식이 이자가 적은지 비교할 때
- 상환 스케줄표로 회차별 원금·이자·잔액을 확인할 때
01시작 전 준비
02사용 순서
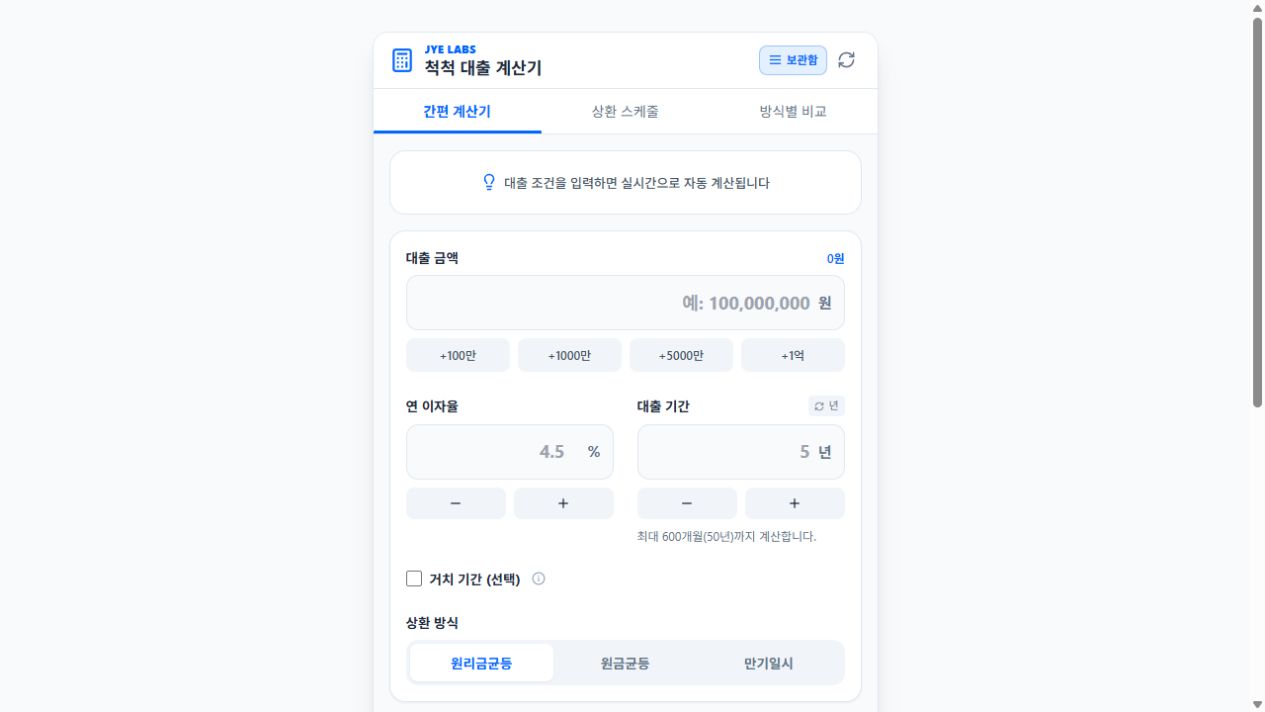
조건 입력
대출금액, 연 금리와 대출기간을 입력합니다. 거치기간이 있다면 원금을 상환하지 않는 기간을 확인해 반영하세요.
상환방식 선택
원리금균등·원금균등·만기일시 중 비교할 방식을 선택합니다. 첫 납입금만 보지 말고 전체 상환 흐름을 함께 살펴보세요.
결과와 상환표 확인
회차별 원금·이자, 총이자와 잔액을 확인합니다. 거치기간이 있다면 거치 중과 종료 후의 납입금을 각각 비교하세요.
실제 화면으로 따라 하기
2026-10-25에 실제 도구를 실행해 캡처한 화면입니다. 사용한 예제 파일: 가상 조건: 대출 3억 원, 연 4.2%, 30년, 거치기간 없음. 모두 연습용으로 만든 가상 자료이며 실제 거래·개인정보와 무관합니다.
금액·금리·기간 입력
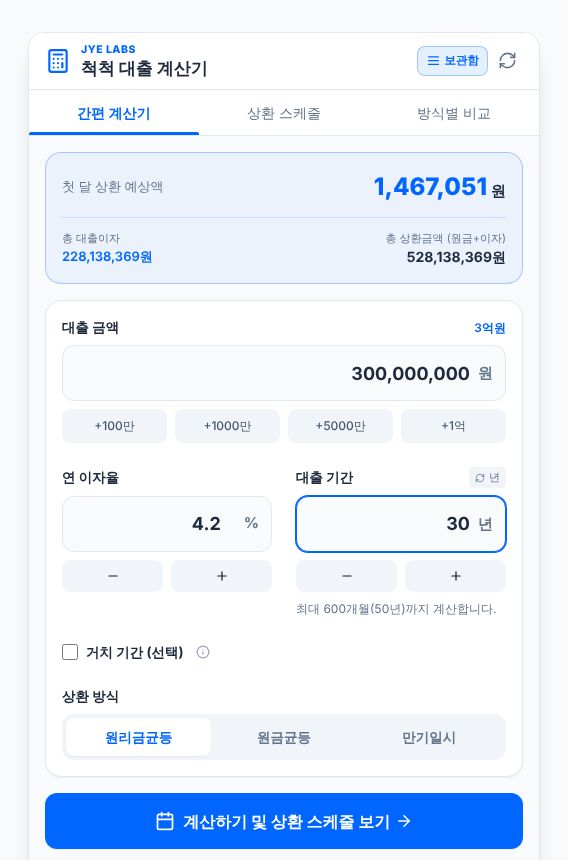
대출 금액 300,000,000원, 연 이자율 4.2%, 대출 기간 30년을 입력했습니다. 금액 아래 +100만·+1000만 버튼으로 빠르게 더할 수 있고, 거치 기간은 필요할 때만 켭니다. 상환 스케줄 확인
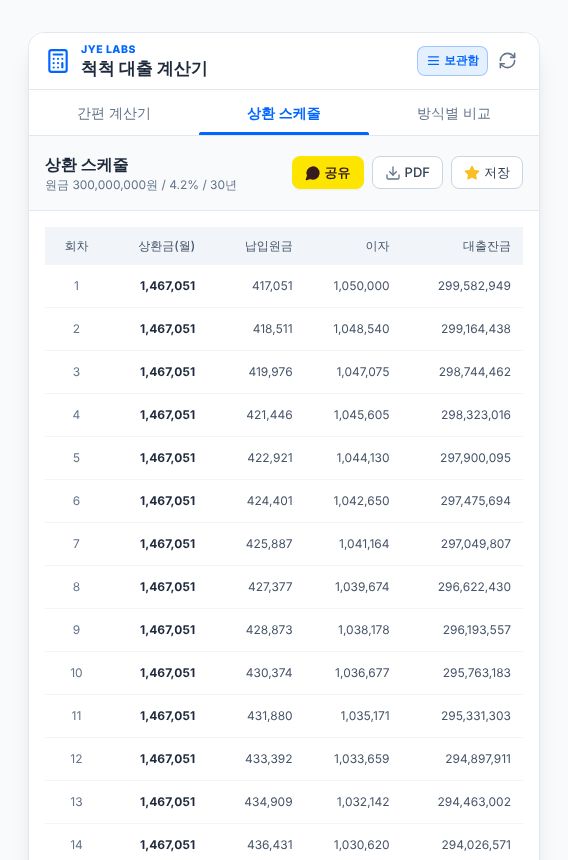
원리금균등 기준 매월 1,467,051원을 내고, 1회차에는 원금 417,051원·이자 1,050,000원이 빠져 잔액이 299,582,949원이 됩니다. 초반에는 납입금의 대부분이 이자라는 점을 표로 확인할 수 있습니다. 방식별 비교
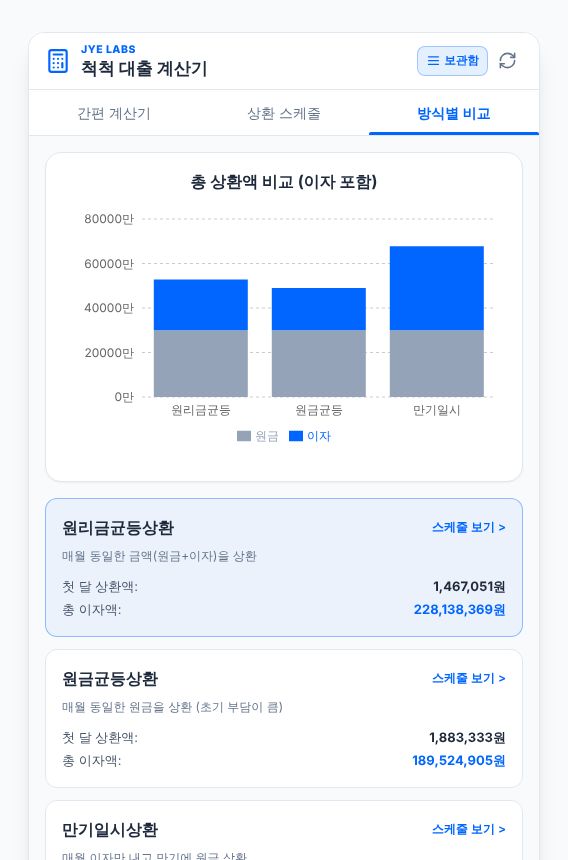
같은 조건에서 총이자는 원리금균등 228,138,369원, 원금균등 189,524,905원(첫 달 1,883,333원)이었습니다. 만기일시는 매달 이자 1,050,000원만 내고 30년 총이자가 3억 7,800만 원으로 가장 컸습니다. 위 값은 표준 상환 공식으로 다시 계산해 일치함을 확인했습니다.
03활용 예시
같은 조건에서 상환방식만 바꿔 비교하기
설명용으로 대출금액 1억원, 연 금리 4%, 대출기간 10년, 거치기간 0개월을 입력해 봅니다. 금액과 기간을 유지한 채 상환방식만 바꾸면 월 부담과 총이자의 차이를 비교하기 쉽습니다. 이 조건은 대출 상품 추천이 아닙니다.
04결과 확인
저장하거나 전달하기 전에 다음 항목을 확인하세요.
- 입력 금액·연 금리·기간의 단위
- 거치 중과 종료 후 납입금
- 총이자·마지막 회차·잔액
- 금융기관의 실제 약정 조건
05주의사항
- 원리금균등은 원금과 이자를 합친 납입금이 대체로 일정하고, 원금균등은 같은 원금을 갚으며 이자가 감소합니다. 만기일시는 만기에 원금을 상환하는 방식입니다.
- 중도상환수수료 계산은 1개월을 30일로 보는 간이 방식입니다. 실제 약정의 면제 조건과 수수료 산정 기준을 확인하세요.
- 취득세·중개보수 등 부대 계산은 입력 조건에 따른 예상값입니다. 모든 적용 조건이나 예외를 반영한 확정액으로 사용하지 마세요.
- 실제 금리 변경, 일수 계산, 납입일과 금융기관의 반올림 기준 등으로 약정 결과와 차이가 날 수 있습니다.
문제가 생겼을 때
은행 안내 금액과 몇 원 차이가 나요
금융기관마다 일수 계산(일할), 납입일, 원 단위 절사 방식이 달라 차이가 날 수 있습니다. 계약 금액은 금융기관 자료를 기준으로 하세요.
원금균등이 이자가 적은데 왜 다들 원리금균등을 쓰나요
원금균등은 첫 달 부담이 가장 큽니다. 이 예시에서도 첫 달이 원리금균등보다 약 41만 원 많았습니다. 매달 낼 수 있는 금액을 기준으로 고르세요.
06자주 묻는 질문
거치기간이 있으면 무엇을 비교해야 하나요?
거치 중에는 원금 상환을 미루므로 첫 회차와 거치 종료 후 부담이 달라질 수 있습니다. 두 시점의 납입금과 총이자를 함께 보세요.
계산 결과가 은행 안내와 다르면 무엇을 확인하나요?
상환방식·금리·기간·거치 조건과 일수·납입일·반올림 등 실제 약정 기준을 대조하세요. 계약 금액은 금융기관 자료로 확인합니다.
이제 직접 사용해 보세요
필요한 설정을 확인하고 도구로 이동하세요.